Франшиза в автостраховании: выгода или лишний рискдата: 17.11.26 добавил: DDZ источник: фр Франшиза в каско - один из способов снизить стоимость полиса, но мало кто понимает, как именно она работает. Если вы хотите как рассчитать каско на автомобиль самому и при этом сэкономить, стоит разобраться в механике франшизы до оформления, а не после первого страхового случая. Что такое франшиза в каскоФраншиза - это та часть ущерба, которую автовладелец берёт на себя. Страховая компания возмещает только сумму сверх этой части. Например, при франшизе 15 000 рублей и ущербе 40 000 рублей страховщик выплатит 25 000 рублей. Если ущерб меньше размера франшизы - выплаты нет вообще.
Когда франшиза реально выгоднаСокращение премии при выборе франшизы ощутимо: в среднем по рынку безусловная франшиза 20 000-30 000 рублей снижает стоимость полиса на 15-25%. Это выгодно водителям с большим стажем и аккуратной манерой езды - тем, кто статистически редко обращается за выплатами. Парадокс в том, что именно таким водителям страховщики и так дают хорошие тарифы.
Скрытые риски и неочевидные потериРасчёт «сэкономлю на взносе» работает только при редких обращениях. При двух страховых случаях за год франшиза 20 000 рублей уже съедает 40 000 рублей из кармана, тогда как экономия на полисе могла составить всего 10 000-12 000 рублей. Начинающим водителям и тем, кто часто ездит в городском потоке, франшиза нередко обходится дороже, чем кажется. Отдельная ловушка - условная франшиза: страхователи путают её с безусловной и узнают разницу уже при урегулировании убытка.
ЗаключениеФраншиза в каско - инструмент, который работает в пользу водителя только при конкретных условиях: большой стаж, редкие обращения и готовность покрывать мелкий ущерб самостоятельно. В остальных случаях экономия на взносе оборачивается реальными расходами. Перед выбором стоит честно оценить собственную аварийность и посчитать оба сценария.
|
| ||||||

 Как сделать так, чтобы ремонт можно было не только закончить, но и получить желаемый результат? Очень просто – доверьте это тем, кто «собаку съел» на этом деле - профессиональным бригадам.
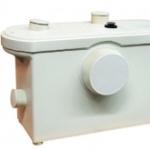 Бытовая канализационная насосная станция Sanivort предназначена для перекачивания сточных вод от туалетов, душевых кабин, раковин, стиральных и посудомоечных машин и т.д.
|

по вопросам размещения рекламы - cmi.zloy@gmail.com, тел. 89040596588
При любом использовании материалов сайта ссылка на wyksa.ru обязательна