Наследство с обременением: как не остаться с чужими долгами на улице?дата: 20.04.26 добавил: DDZ источник: 22 Суть проблемыВопрос: Недавно у меня скоропостижно скончался отец. Из имущества после него осталась только однокомнатная квартира, но есть серьезная проблема: эта недвижимость покупалась в ипотеку, и выплачивать ее банку нужно еще около десяти лет. Кроме того, мне стали постоянно звонить из микрофинансовых организаций и требовать возврата каких-то мелких потребительских займов, о которых я даже не подозревал. Как правильно вступить в наследство, чтобы не лишиться жилья? Переходят ли на меня все кредиты и долги? Разбор ситуации: отвечает юристЗдравствуйте, уважаемые читатели. Меня зовут Андрей Владимирович Малов, я основатель юридической компании Malov & Malov. В своей журналистской колонке я регулярно разбираю самые запутанные правовые ситуации, с которыми сталкиваются обычные люди. Тема наследования долгов всегда вызывает огромный стресс, особенно когда речь идет о единственном жилье, находящемся в залоге у банка. За восемнадцать лет реальной практики нашей фирмы я видел сотни подобных драм, и могу с уверенностью сказать: паника здесь — ваш худший враг. Судебная и банковская практика давно сформировали четкие алгоритмы действий в таких случаях, поэтому давайте очень последовательно и подробно разберем, как закон защищает наследников и какие шаги необходимо предпринять, чтобы не остаться у разбитого корыта. Универсальное правопреемствоНачнем с фундаментального правила Гражданского кодекса Российской Федерации, которое должен знать каждый гражданин. В юриспруденции существует понятие универсального правопреемства. Это означает, что наследство принимается только целиком. Закон категорически запрещает выбрать из наследственной массы выгодные активы, например, квартиру или машину, и при этом отказаться от пассивов, то есть от кредитов, ипотек и долговых расписок. Если вы подаете нотариусу заявление о вступлении в наследство на квартиру, вы автоматически принимаете на себя обязательства по выплате всех долгов умершего человека. Предел ответственности наследникаРоссийское законодательство жестко устанавливает, что наследник отвечает по долгам наследодателя исключительно в пределах стоимости перешедшего к нему наследственного имущества. Что это означает на практике? Допустим, рыночная стоимость ипотечной квартиры, которую вы унаследовали, оценивается в пять миллионов рублей. При этом общая сумма долгов вашего отца, включая остаток по ипотеке, кредитные карты и займы в микрофинансовых организациях, составляет семь миллионов рублей. По закону никто не имеет права требовать от вас выплатить эти лишние два миллиона из вашего собственного кармана. Ваша материальная ответственность строго ограничена суммой в пять миллионов. Все, что выходит за рамки стоимости унаследованного имущества, кредиторам прощается в связи со смертью должника. Что делать с ипотечной квартирой?Ипотека — это залог недвижимости. Квартира остается в залоге у банка до полного погашения кредита, и смерть заемщика не аннулирует этот залог. Когда вы вступаете в наследство, к вам переходит не только право собственности на квадратные метры, но и статус заемщика по ипотечному договору. Скрываться от банка — это самая большая ошибка, которая неизбежно приведет к начислению огромных штрафов и обращению взыскания на квартиру через суд. Вам необходимо как можно скорее письменно уведомить ипотечный банк о смерти заемщика и предоставить свидетельство о смерти. Добросовестные банки приостанавливают начисление штрафных санкций на период шести месяцев, которые даются по закону на принятие наследства. Вы продолжаете платить ипотеку по графику, а после получения свидетельства о праве на наследство банк переоформит кредитный договор лично на вас. Страхование жизни — ваш главный козырьЕсть одно обстоятельство, которое может сделать вас владельцем квартиры без копейки долга — договоры страхования жизни и здоровья заемщика. При оформлении ипотечных кредитов банки практически всегда требуют застраховать жизнь. Если ваш отец не отказывался от этой страховки, то его смерть является прямым страховым случаем. В такой ситуации именно страховая компания обязана выплатить банку весь непогашенный остаток по кредиту. От вас требуется немедленно найти полис или запросить информацию в банке, а затем письменно заявить о страховом случае (обычно дается не более 30 дней). Если причина смерти не попадает под исключения, страховая закроет долг, обременение будет снято, и вы унаследуете абсолютно чистую недвижимость. Как общаться с МФО и коллекторами?Коллекторы часто пользуются юридической безграмотностью граждан и требуют немедленного возврата денег еще до того, как вы официально вступили в наследство. Запомните: до получения свидетельства от нотариуса вы юридически еще не являетесь должником. Более того, эти долги подлежат оплате только в том случае, если после вычета ипотечного долга от стоимости квартиры останется хоть какая-то положительная сумма. Вы должны хладнокровно сообщать звонящим, что заемщик скончался, просить их зафиксировать этот факт и направлять претензии в письменном виде нотариусу. Ни в коем случае не переводите им по собственной инициативе средства, так как это может трактоваться как признание долга. Подобные дела требуют ювелирной правовой оценки соотношения стоимости активов и размеров долговых обязательств. Нужно правильно составить заявления, пообщаться со службами безопасности банков и проконтролировать работу страховых компаний. В подобных запутанных делах качественная услуга юриста способна сэкономить вам миллионы рублей и сохранить нервную систему, ведь малейшая ошибка в сроках или документах обойдется вам ценой самой квартиры. Рекомендации и пошаговый план действийНастоятельно рекомендую действовать по следующему алгоритму, сохраняя спокойствие и холодный рассудок:
Специфика грунтов Нижегородской области: почему без геологии не обойтись Принимая решение о строительстве в регионе, многие ошибочно полагают, что их участок «такой же, как у всех», и вполне достаточно типового проекта соседа. Однако геология в Нижнем Новгороде и области преподносит сюрпризы, которые способны свести на нет любые усилия строителей, если не были проведены своевременные изыскания. Давайте разберемся, что скрывается под верхним плодородным слоем на территории нашего региона и почему так важно заглянуть вглубь земли. Нижегородская область расположена на стыке двух крупных геоморфологических зон: возвышенного Правобережья (северная оконечность Приволжской возвышенности) и низменного Левобережья (Волжско-Ветлужская низменность). Это обуславливает колоссальное разнообразие типов грунтов на относительно небольшой территории. 1. Карстовые процессы. Южная и центральная части области (особенно Богородский, Павловский, Арзамасский районы) подвержены карсту. В толщах известняков и доломитов пермского периода грунтовые воды вымывают пустоты. Строительство тяжелого дома над такой полостью чревато провалом грунта. Только геология с бурением на глубину 6-8 метров и выше способна выявить наличие карстовых полостей или трещиноватых зон, что позволит либо сместить пятно застройки, либо запроектировать специальный свайный фундамент с опиранием на надежный скальный горизонт. 2. Высокий уровень грунтовых вод. В Заволжье и в пойменных частях Нижнего Новгорода (Сормово, Канавинский район, берега озер) вода часто стоит уже на глубине 0,5-1,5 метра. В таких условиях ленточный заглубленный фундамент превращается в бассейн, подвергаясь силам морозного пучения и коррозии. Исследования грунтов позволяют определить не только текущий (сезонный) уровень воды, но и прогнозируемый максимум в паводок. На основании этих данных проектировщик компании «ГлавФундамент» может рекомендовать либо устройство плиты на песчаной подушке с дренажом, либо применение винтовых свай с качественным антикоррозийным покрытием. 3. Торфяники и илистые отложения. Вдоль русел малых рек и в низинах Балахнинской низменности широко распространены биогенные грунты (торф, сапропель). Это крайне слабые основания с практически нулевой несущей способностью. Если не выявить такую линзу под пятном застройки, любое здание начнет утопать в грунте. Полевые методы статического зондирования, применяемые специалистами Главфундамент, мгновенно фиксируют резкое падение сопротивления грунта при попадании в органику, чего нельзя гарантировать при простом визуальном осмотре керна из ручного бура. 4. Пучинистые суглинки. Это наиболее распространенный тип грунта на возвышенностях. Суглинок обладает свойством впитывать влагу, а при замерзании увеличиваться в объеме на 10-15%. Силы морозного пучения способны поднять и сломать даже массивную бетонную ленту. Правильный расчет глубины промерзания (для Нижегородской области она составляет в среднем 1,4-1,6 метра) и мероприятия по утеплению фундамента возможны только на основе точных лабораторных данных о показателе текучести грунта. Игнорирование этих региональных особенностей — это игра в русскую рулетку. По статистике компании, в 80% случаев после проведения изысканий первоначально запланированный тип фундамента претерпевает существенные изменения, что в итоге экономит сотни тысяч рублей и сохраняет нервы заказчику. Таким образом, геология в Нижнем Новгороде — это не просто услуга, а единственный способ адаптировать архитектурный проект к капризной и разнообразной природе Поволжья.
|
| ||||||


 Как сделать так, чтобы ремонт можно было не только закончить, но и получить желаемый результат? Очень просто – доверьте это тем, кто «собаку съел» на этом деле - профессиональным бригадам.
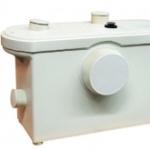 Бытовая канализационная насосная станция Sanivort предназначена для перекачивания сточных вод от туалетов, душевых кабин, раковин, стиральных и посудомоечных машин и т.д.
|

по вопросам размещения рекламы - cmi.zloy@gmail.com, тел. 89040596588
При любом использовании материалов сайта ссылка на wyksa.ru обязательна